

EPFO का कमाल: 20 साल तक हर महीने निकालें 30 हजार रुपये
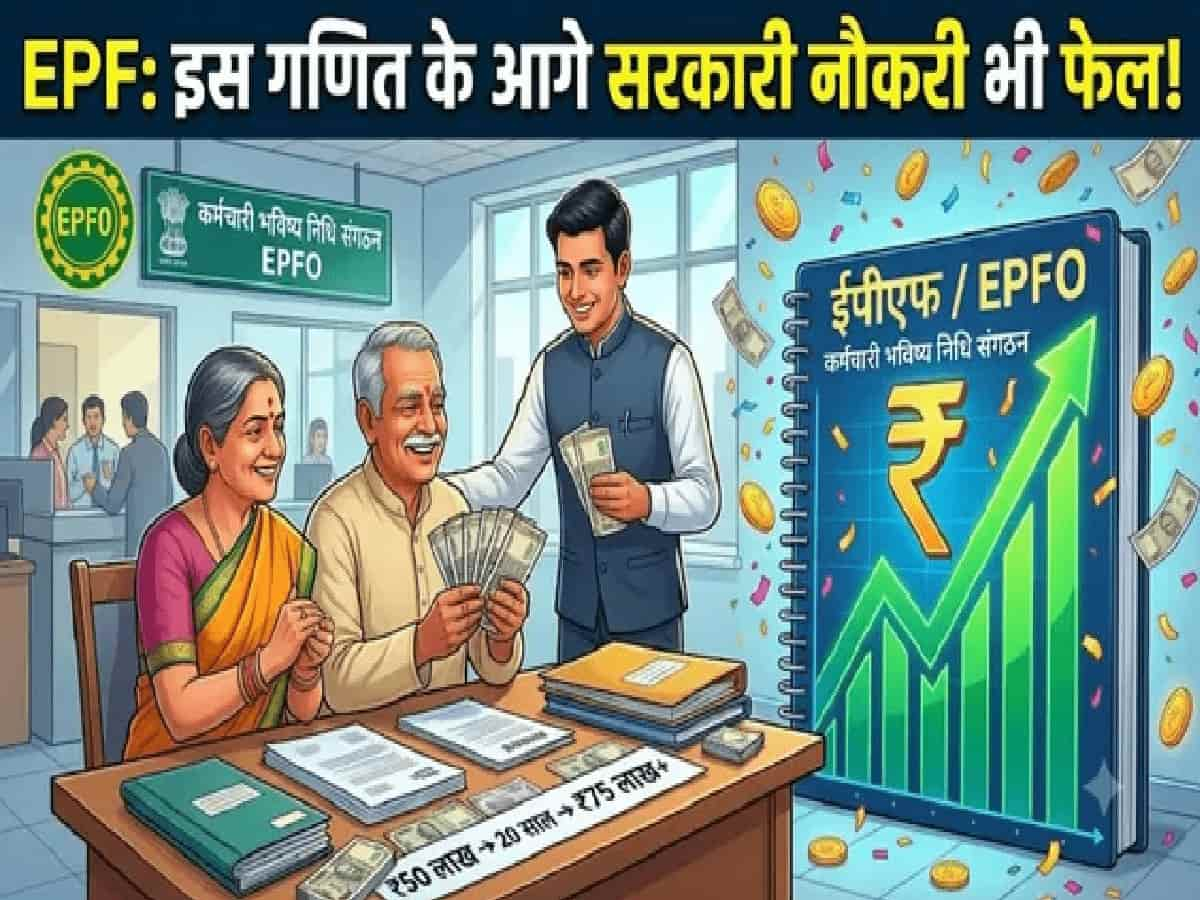
सेवानिवृत्ति नियोजन, भविष्य निधि नियमों और दीर्घकालिक चक्रवृद्धि यानी कंपाउंडिंग (Compounding) के लिहाज से शनिवार, 21 नवंबर 2026 को नई दिल्ली (New Delhi) से एक बेहद महत्वपूर्ण और लाभकारी खबर सामने आई है। कर्मचारी भविष्य निधि संगठन यानी ईपीएफओ (Employees' Provident Fund Organisation - EPFO) ने पीएफ निकासी को लेकर कई बड़े बदलाव किए हैं, जिनसे रिटायर होने वाले कर्मचारियों को बड़ा लाभ मिलने जा रहा है। प्राप्त विवरण के अनुसार, ईपीएफओ ने 'सिस्टेमैटिक विड्रॉल प्लान' यानी एसडब्ल्यूपी (Systematic Withdrawal Plan - SWP) को मंजूरी दी है; इस नई व्यवस्था के तहत कर्मचारी रिटायरमेंट के पश्चात पीएफ का पूरा पैसा एकमुश्त निकालने के बजाय इसे हर महीने किस्तों यानी पेंशन की तरह निकाल सकते हैं, और सबसे खास बात यह है कि जो राशि पीएफ खाते में शेष बनी रहेगी, उस पर निरंतर ब्याज मिलता रहेगा। इसी नियम के आधार पर यदि रिटायरमेंट के समय आपके खाते में 50 लाख रुपये का फंड है, तो आप 20 वर्षों तक हर महीने 30,000 रुपये निकाल सकते हैं और इसके बावजूद आपके ईपीएफ खाते में 75 लाख रुपये से अधिक का फंड तैयार हो सकता है। नई दिल्ली और मुंबई से लेकर बेंगलुरु, चेन्नई, हैदराबाद तथा उत्तर प्रदेश के कानपुर, उन्नाव, लखनऊ, प्रयागराज और वाराणसी सहित देशभर के नौकरीपेशा कर्मचारियों, सेवानिवृत्त नागरिकों, वित्तीय सलाहकारों और आम पाठकों के बीच ईपीएफओ के सिस्टेमैटिक विड्रॉल प्लान, 8.25% ब्याज दर के असर और 20 साल के कैलकुलेशन को लेकर व्यापक चर्चा हो रही है। आइए विस्तार से जानते हैं कि 8.25% ब्याज दर के साथ यह गणना कैसे काम करती है, महीने-दर-महीने और साल-दर-साल बैलेंस कैसे बढ़ता है और मासिक निकासी के बावजूद फंड कैसे सुरक्षित रहता है।
8.25% की ब्याज दर से 20 साल बाद 75 लाख रुपये से अधिक का फंड और हर महीने 30 हजार रुपये की निकासी
आपके ईपीएफ खाते में जमा राशि पर सरकार वार्षिक आधार पर ब्याज प्रदान करती है, और प्रत्येक वित्त वर्ष में ब्याज दर अलग-अलग हो सकती है; वित्त वर्ष 2025-26 के लिए सरकार ने 8.25% की दर से कर्मचारियों के ईपीएफ खाते में ब्याज जमा किया था, और यदि यह मान लिया जाए कि आगामी 20 वर्षों तक यही ब्याज दर बनी रहती है, तो रिटायरमेंट के बाद 50 लाख रुपये का फंड आपकी नियमित आमदनी में बड़ी भूमिका निभा सकता है। वित्तीय जानकारों के अनुसार, इस व्यवस्था की सबसे बड़ी ताकत यह है कि यदि आप हर महीने एक तय राशि निकालते हैं, तब भी लंबी अवधि में आपका मूल फंड घटने के बजाय कंपाउंडिंग के प्रभाव से निरंतर बढ़ता रह सकता है। उदाहरण के लिए, मान लें कि रिटायरमेंट के समय आपके ईपीएफ फंड में कुल 50,00,000 रुपये हैं; 8.25% वार्षिक ब्याज दर के हिसाब से मासिक ब्याज लगभग 0.6875% बनता है। यदि आप इस 50 लाख रुपये के फंड से अगले 20 वर्षों तक हर महीने 30,000 रुपये निकालते हैं, तो पहले महीने में 30,000 रुपये निकालने के बाद शेष राशि 49,70,000 रुपये रहती है, जिस पर लगभग 0.6875% मासिक दर से करीब 34,169 रुपये ब्याज जुड़ने पर खाते का कुल बैलेंस बढ़कर 50,04,169 रुपये हो जाता है। इसी तरह दूसरे महीने में शुरुआती राशि 50,04,169 रुपये में से 30,000 रुपये निकालने के बाद 49,74,169 रुपये बचते हैं और करीब 34,197 रुपये ब्याज जुड़ने पर कुल निकासी 60,000 रुपये होने के बावजूद बैलेंस 50,08,366 रुपये तक पहुंच जाता है।
साल-दर-साल का पूरा कैलकुलेशन: 1 साल से 20 साल तक निकासी और शेष फंड की स्थिति
यदि आप एक वर्ष तक हर महीने 30,000 रुपये निकालते हैं, तो 12वें महीने तक कुल निकासी 3.6 लाख रुपये हो जाएगी, लेकिन ब्याज के साथ आपका कुल बैलेंस बढ़कर 50,51,961 रुपये हो जाएगा। इसी प्रकार 5 वर्ष बाद आप कुल 18 लाख रुपये निकाल चुके होंगे, फिर भी आपका बैलेंस बढ़कर 53,08,311 रुपये हो जाएगा; 10 वर्ष बाद 36 लाख रुपये निकालने के बावजूद खाते में 57,73,385 रुपये शेष होंगे, और 15 वर्ष बाद 54 लाख रुपये की निकासी के बाद आपका फंड बढ़कर 64,74,931 रुपये हो जाएगा। अंततः 20 वर्षों में आप कुल 72 लाख रुपये निकाल चुके होंगे, और इसके बावजूद आपके पीएफ खाते में 75,33,184 रुपये का बैलेंस बचा रहेगा, हालांकि यह गणना 8.25% की स्थिर ब्याज दर की परिकल्पना पर आधारित है और वास्तविक रिटर्न भविष्य की घोषित ब्याज दरों पर निर्भर करेगा।