

UPI पर 0.4% चार्ज का नया नियम: क्या दुकानदार बढ़ाएंगे सामान के दाम और बंद करेंगे डिस्काउंट
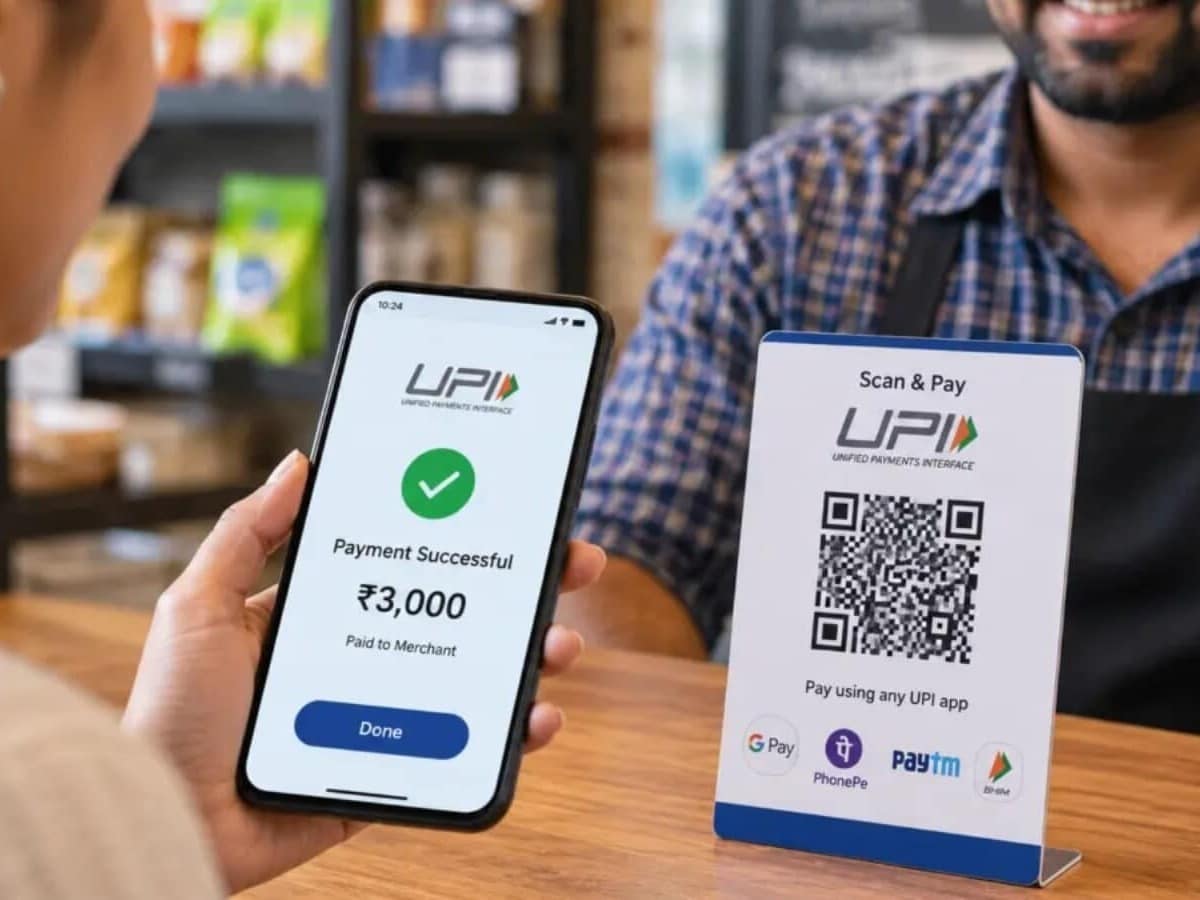
नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) और वित्त मंत्रालय द्वारा 15 अक्टूबर 2026 से लागू होने वाले नए नियमों के तहत ₹2,000 से अधिक के पर्सन-टू-मर्चेंट (P2M) यूपीआई लेन-देन पर 0.4% मर्चेंट डिस्काउंट रेट (MDR) लागू करने की घोषणा की गई है। हालांकि सरकार ने सख्त निर्देश जारी कर कहा है कि यह शुल्क आम उपभोक्ता को नहीं देना होगा और मर्चेंट इसे सीधे ग्राहकों पर नहीं थोप सकते, लेकिन खुदरा बाजार और व्यापारिक संगठनों में इस बात को लेकर भारी चिंता शुरू हो गई है। व्यापारियों का तर्क है कि 0.4% का यह नया खर्च भले ही तकनीकी तौर पर बैंकों और पेमेंट गेटवे को जाएगा, लेकिन इसका अप्रत्यक्ष (इनडायरेक्ट) असर ग्राहकों पर ही पड़ना तय है। व्यापारी मार्जिन बचाने के लिए सामान के दाम बढ़ा सकते हैं, कैश डिस्काउंट कम कर सकते हैं या फिर बड़े भुगतानों के लिए यूपीआई लेने से कतरा सकते हैं।
क्या है नया UPI नियम और किस पर पड़ेगा असर?
-
₹2,000 से अधिक के लेन-देन पर 0.4% शुल्क: यदि कोई ग्राहक किसी दुकान, मॉल या शोरूम में ₹2,000 से अधिक का सामान यूपीआई से खरीदता है, तो बैंक व्यापारी के खाते में 0.4% काटकर राशि ट्रांसफर करेंगे (यह शुल्क अधिकतम ₹300 पर कैप रहेगा)।
-
₹2,000 तक पूरी तरह मुफ्त: दैनिक उपयोग के ₹2,000 तक के 95% से अधिक लेन-देन पूरी तरह चार्ज-फ्री रहेंगे।
-
छोटे दुकानदारों को छूट: महीने में ₹1 लाख तक यूपीआई क्यूआर कोड से हासिल करने वाले छोटे किराना और रेहड़ी-पटरी दुकानदारों को इस दायरे से बाहर रखा गया है।
-
पी2पी (P2P) मुफ्त: दोस्तों या रिश्तेदारों को पैसे भेजने पर कोई शुल्क नहीं लगेगा।
दुकानदार कैसे कर सकते हैं इसकी भरपाई?
व्यापारियों के अनुसार, कंज्यूमर इलेक्ट्रॉनिक्स, कपड़े, ज्वेलरी और बड़े ग्रॉसरी स्टोर्स में जहां लेन-देन ₹2,000 से काफी ऊपर होता है, वहां 0.4% का नुकसान उनके शुद्ध मुनाफे (Net Profit Margin) पर सीधा असर डालेगा। इसकी भरपाई के लिए दुकानदार 3 बड़े कदम उठा सकते हैं:
-
1. डिस्काउंट और ऑफर्स में कटौती:
दुकानदार अक्सर ग्राहकों को 2% से 5% तक का इंस्टेंट डिस्काउंट या इन-स्टोर छूट देते हैं। इस अतिरिक्त 0.4% लागत की भरपाई करने के लिए व्यापारी सबसे पहले ग्राहकों को मिलने वाले विशेष इन-स्टोर डिस्काउंट्स को घटा सकते हैं या पूरी तरह खत्म कर सकते हैं।
-
2. बिलिंग में सामान के दाम बढ़ाना:
चूंकि सरकार ने साफ कर दिया है कि बिल में अलग से 'यूपीआई सरचार्ज' नहीं जोड़ा जा सकता, इसलिए दुकानदार उत्पादों की बेसिक एमआरपी (MRP) या सेलिंग प्राइस में ही 0.5% से 1% तक की मामूली बढ़ोतरी कर सकते हैं ताकि डिजिटल पेमेंट की लागत पहले ही कवर हो जाए।
-
3. बड़े भुगतान पर कैश या दो बिल बनाने का आग्रह:
₹5,000 या ₹10,000 से अधिक के बिलों पर कई छोटे और मध्यम व्यापारी ग्राहकों से नकद (Cash) भुगतान करने की गुजारिश कर सकते हैं या फिर बिल को ₹2,000 से कम के टुकड़ों में बांटने की कोशिश कर सकते हैं ताकि MDR से बचा जा सके।
क्या डिजिटल इंडिया के दौर में फिर बढ़ेगा कैश का चलन?
रिटेल जानकारों का मानना है कि क्रेडिट कार्ड पर लगने वाले 1.5% से 2% एमडीआर के मुकाबले यूपीआई का 0.4% शुल्क काफी कम है, लेकिन पिछले छह वर्षों से 'जीरो एमडीआर' की आदत पड़ने के बाद अचानक से यह लागत आना व्यापारियों को खल रहा है। अगर बैंक और फिनटेक कंपनियां व्यापारियों पर दबाव बनाती हैं, तो टियर-2 और टियर-3 शहरों में बड़े सामानों (जैसे टीवी, फ्रिज, मोबाइल, सोने के आभूषण) की खरीद पर व्यापारी फिर से 'कैश डिस्काउंट' का लालच देकर ग्राहकों को नकदी में भुगतान करने के लिए प्रेरित कर सकते हैं।
सरकार और बैंकों की दलील: क्यों जरूरी हुआ यह चार्ज?
वित्त मंत्रालय और आरबीआई का रुख स्पष्ट है कि भारत का यूपीआई नेटवर्क दुनिया का सबसे बड़ा रियल-टाइम पेमेंट सिस्टम बन चुका है। हर महीने लाखों करोड़ रुपये के लेन-देन को संभालने के लिए सर्वर बैंडविड्थ, साइबर सुरक्षा और बैंक इन्फ्रास्ट्रक्चर पर सालाना लगभग ₹20,000 करोड़ का खर्च आता है। सरकार लंबे समय तक इसे केवल सब्सिडी के भरोसे नहीं चला सकती थी। इस नाममात्र के चार्ज से बैंकों को तकनीकी निवेश जारी रखने का फंड मिलेगा।
हालांकि, यह देखना दिलचस्प होगा कि 15 अक्टूबर से जब यह नियम जमीन पर उतरेगा, तो खुदरा बाजार ग्राहकों को आकर्षित करने के लिए अपनी जेब से यह लागत सहेगा या फिर चुपके से आम जनता की जेब पर इसका बोझ डाल दिया जाएगा।