म्यूचुअल फंड में 1 करोड़ रुपये का निवेश? जानिए हर महीने बिना मूलधन खत्म किए कितनी रकम निकाल सकते हैं
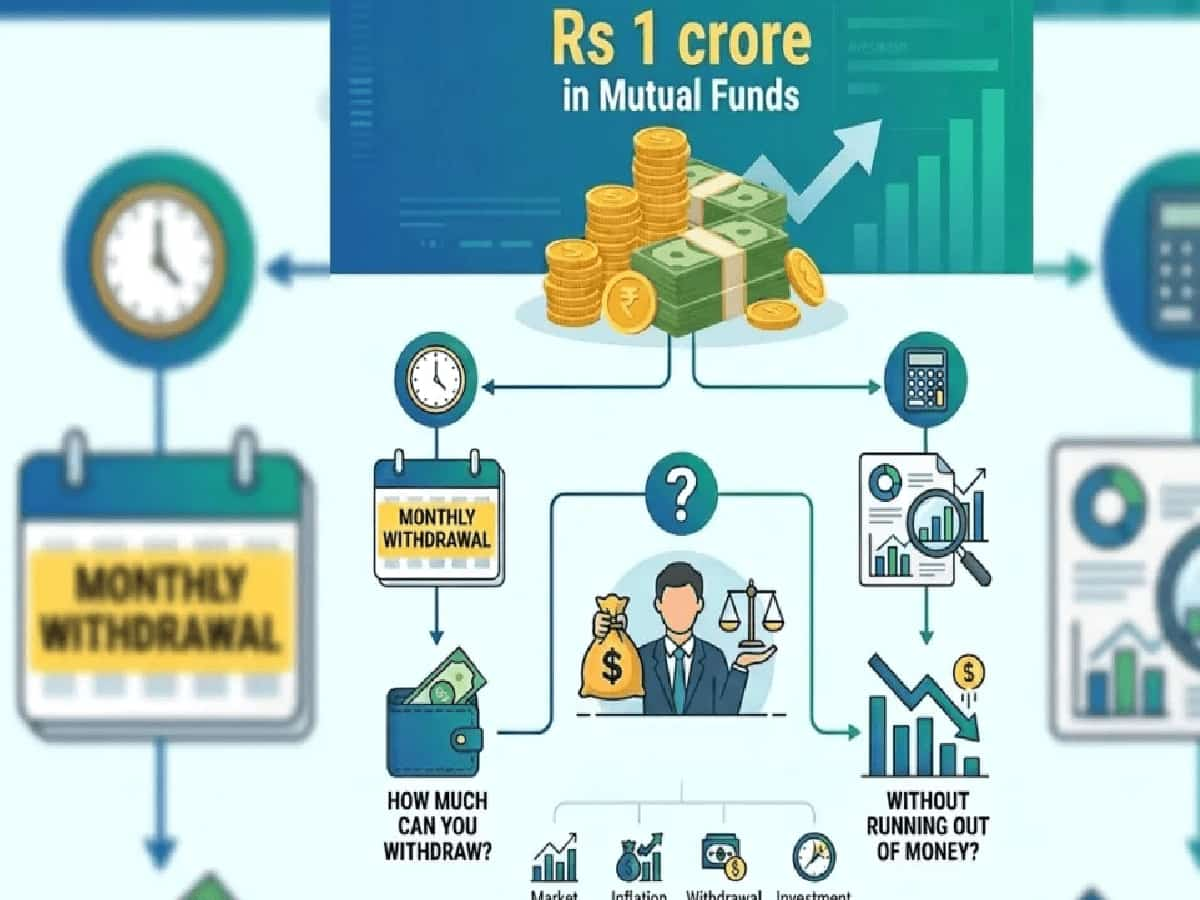
नौकरीपेशा और स्वरोजगार से जुड़े मध्यमवर्गीय भारतीयों के लिए रिटायरमेंट यानी सेवानिवृत्ति के समय 1 करोड़ रुपये की एकमुश्त पूंजी जुटाना हमेशा से एक बड़ा सपना और सुकून देने वाला पड़ाव माना जाता रहा है। पहली नजर में 1 करोड़ रुपये की यह रकम बेहद भव्य और जीवन भर के लिए पर्याप्त लगती है। लेकिन व्यक्तिगत वित्त (पर्सनल फाइनेंस) और वेल्थ मैनेजमेंट विशेषज्ञों का स्पष्ट मानना है कि यदि कोई व्यक्ति 60 वर्ष की उम्र में सेवानिवृत्त हो रहा है और इस पूंजी के सहारे उसे अपने जीवन के अगले 25 से 30 वर्षों यानी 85 या 90 वर्ष की आयु तक के घरेलू व स्वास्थ्य संबंधी खर्चों को पूरा करना है, तो यह वित्तीय गणित उतना सीधा नहीं रह जाता जितना सतह पर दिखता है। म्यूचुअल फंड में सिस्टमैटिक विड्रॉल प्लान यानी एसडब्ल्यूपी (SWP) के जरिए नियमित मासिक आय अर्जित करना एक बेहद लोकप्रिय जरिया बन चुका है, परंतु बाजार के उतार-चढ़ाव, महंगाई की मार और गलत निकासी दर के चयन से यह सुरक्षित दिखने वाली निधि समय से पहले भी खत्म हो सकती है।
बैंक एफडी से बिल्कुल जुदा है म्यूचुअल फंड SWP: समझिए पूंजी और यूनिट्स की बिक्री का गणित
फाइनेंशियल प्लानिंग फर्म वाइज फिनसर्व की निदेशक और सर्टिफाइड फाइनेंशियल प्लानर (सीएफपी) चारू पाहुजा का कहना है कि 1 करोड़ रुपये का म्यूचुअल फंड पोर्टफोलियो रखने वाले निवेशकों को कभी भी अपनी मासिक निकासी को अलग-थलग या तात्कालिक चश्मे से नहीं देखना चाहिए। आज के समय में 1 करोड़ रुपये के कॉर्पस से हर महीने 40,000 रुपये या 50,000 रुपये निकालना बहुत आसान और सुरक्षित लग सकता है, लेकिन 15 या 20 साल बाद उस पैसे की क्रय शक्ति और शेष पूंजी का क्या होगा, इसका पूर्वानुमान लगाना सबसे महत्वपूर्ण है।
चारू पाहुजा के अनुसार निवेशकों को बैंक फिक्स्ड डिपॉजिट (FD) के ब्याज और म्यूचुअल फंड के एसडब्ल्यूपी के बुनियादी अंतर को समझना अनिवार्य है। बैंक एफडी में जमा मूलधन सुरक्षित रहता है और बैंक केवल ब्याज की राशि का भुगतान करता है। इसके विपरीत म्यूचुअल फंड में एसडब्ल्यूपी के तहत हर महीने आपके फोलियो से फंड की यूनिट्स बेची (रिडीम) जाती हैं। इसका अर्थ यह हुआ कि आपकी हर महीने होने वाली निकासी केवल निवेश पर मिले रिटर्न या मुनाफे से ही नहीं आती, बल्कि बाजार के खराब प्रदर्शन के दौर में वह सीधे आपके मूल निवेश यानी पूंजी से भी काटी जाती है। उदाहरण के तौर पर यदि आप 1 करोड़ रुपये के पोर्टफोलियो से 40,000 रुपये प्रति माह निकालते हैं, तो आप सालाना 4.8 लाख रुपये यानी मूल कॉर्पस का 4.8 प्रतिशत निकाल रहे होते हैं। वहीं 50,000 रुपये प्रति महीने की निकासी करने पर यह वार्षिक निकासी दर बढ़कर 6 प्रतिशत के स्तर पर पहुंच जाती है।
25 साल बाद 1 करोड़ की पूंजी कितनी बचेगी? 6%, 8% और 10% रिटर्न का विस्तृत विश्लेषण
वाइज फिनसर्व द्वारा 25 वर्षों की समय सीमा और 1 करोड़ रुपये की शुरुआती निधि पर किए गए गणना मॉडलों के आंकड़े बताते हैं कि बाजार का रिटर्न और निकासी की दर भविष्य की पूंजी का निर्धारण कैसे करते हैं। यदि कोई निवेशक निश्चित मासिक निकासी करता है, तो 25 वर्षों के बाद उसके हाथ में बची संभावित राशि इस प्रकार हो सकती है:
| मासिक एसडब्ल्यूपी निकासी | 6% सीएजीआर (CAGR) पर शेष पूंजी | 8% सीएजीआर (CAGR) पर शेष पूंजी | 10% सीएजीआर (CAGR) पर शेष पूंजी |
| ₹35,000 प्रति माह | ₹1.92 करोड़ | ₹3.67 करोड़ | ₹6.52 करोड़ |
| ₹40,000 प्रति माह | ₹1.59 करोड़ | ₹3.21 करोड़ | ₹5.90 करोड़ |
| ₹50,000 प्रति माह | ₹91 लाख | ₹2.30 करोड़ | ₹4.67 करोड़ |
| ₹60,000 प्रति माह | ₹23 लाख | ₹1.39 करोड़ | ₹3.43 करोड़ |
यदि 50,000 रुपये प्रति माह की निकासी पर गौर करें, तो 8 प्रतिशत का औसत वार्षिक चक्रवृद्धि रिटर्न (CAGR) मिलने की स्थिति में निवेशक 25 वर्षों में कुल 1.5 करोड़ रुपये की नियमित निकासी कर चुका होगा और इसके बावजूद उसके पास 2.30 करोड़ रुपये का विशाल फंड सुरक्षित बचा रहेगा। लेकिन विशेषज्ञों का कहना है कि यह केवल एक सैद्धांतिक मॉडल है, कोई निश्चित गारंटी नहीं। बाजार कभी भी हर वर्ष एक समान 8 प्रतिशत रिटर्न नहीं देता। यदि सेवानिवृत्ति के शुरुआती 3 से 4 वर्षों में ही शेयर बाजार में भारी मंदी आ जाए, जिसे वित्तीय भाषा में 'सीक्वेंस ऑफ रिटर्न्स रिस्क' कहा जाता है, तो पोर्टफोलियो तेजी से सिकुड़ सकता है।
जब हर साल 5% बढ़ेंगे खर्चे तो क्या होगा? जानिए किस साल खाली हो सकती है तिजोरी
सेवानिवृत्ति की योजना बनाते समय सबसे बड़ी चूक मुद्रास्फीति यानी महंगाई को नजरअंदाज करने से होती है। अगले 25 वर्षों तक किसी भी परिवार का दाल-रोटी, बिजली बिल, दवाइयों और यात्रा का खर्च एक समान नहीं रह सकता। यदि 6 प्रतिशत की औसत वार्षिक मुद्रास्फीति दर को आधार माना जाए, तो जिस जीवनशैली का खर्च आज 40,000 रुपये प्रति माह है, ठीक 10 साल बाद उसी जीवनशैली को बनाए रखने के लिए लगभग 72,000 रुपये प्रति माह की जरूरत होगी। यदि कोई निवेशक अपनी बढ़ती जरूरतों को पूरा करने के लिए अपनी मासिक एसडब्ल्यूपी निकासी में हर साल 5 प्रतिशत की बढ़ोतरी करता है, तो तस्वीर पूरी तरह बदल जाती है:
| प्रारंभिक मासिक SWP (सालाना 5% वृद्धि के साथ) | 6% सीएजीआर पर परिणाम | 8% सीएजीआर पर परिणाम | 10% सीएजीआर पर परिणाम |
| ₹40,000 प्रति माह | 24वें वर्ष में पूरा पैसा खत्म | ₹1.11 करोड़ शेष बचेंगे | ₹3.36 करोड़ शेष बचेंगे |
| ₹50,000 प्रति माह | 19वें वर्ष में पूरा पैसा खत्म | 24वें वर्ष में पूरा पैसा खत्म | ₹1.49 करोड़ शेष बचेंगे |
यह तुलनात्मक अध्ययन आंखें खोलने वाला है। जहां 8 प्रतिशत रिटर्न पर 50,000 रुपये की स्थिर निकासी से 25 साल बाद 2.30 करोड़ रुपये बच रहे थे, वहीं हर साल केवल 5 प्रतिशत निकासी बढ़ाने पर पूरा का पूरा 1 करोड़ रुपये का कॉर्पस 24वें वर्ष के दौरान पूरी तरह समाप्त (Exhausted) हो जाता है। 6 प्रतिशत रिटर्न मिलने पर तो यह पूंजी 19वें साल में ही शून्य हो जाती है। इसीलिए वित्तीय सलाहकारों का दृढ़ मत है कि रिटायरमेंट प्लानिंग की शुरुआत अपेक्षित रिटर्न से नहीं, बल्कि भविष्य के वास्तविक घरेलू खर्चों और महंगाई के सटीक आकलन से की जानी चाहिए।
1 करोड़ रुपये के पोर्टफोलियो का सही एसेट एलोकेशन और टैक्स का नियम
यदि कोई निवेशक अपने दैनिक जीवन के खर्चों के लिए पूरी तरह से इस 1 करोड़ रुपये की पूंजी पर निर्भर है, तो उसे अपनी पूरी जमा पूंजी को किसी भी सूरत में सीधे इक्विटी या जोखिम भरे शेयरों में नहीं लगाना चाहिए। शेयर बाजार के अप्रत्याशित उतार-चढ़ाव के दौरान यदि बाजार गिरता है, तो नियमित पेंशन जैसी निकासी के लिए आपको घाटे में म्यूचुअल फंड यूनिट्स बेचने के लिए मजबूर होना पड़ेगा, जिससे पूंजी की भरपाई कभी नहीं हो पाएगी।
चारू पाहुजा इसके लिए एक अनुशासित बकेट स्ट्रैटेजी और संतुलित एसेट एलोकेशन की सलाह देती हैं। उनके अनुसार निवेशक को अगले 2 से 3 वर्षों के अनिवार्य घरेलू खर्चों के बराबर की धनराशि लिक्विड फंड्स या शॉर्ट-टर्म डेट फंड्स में सुरक्षित रखनी चाहिए, जहां बाजार की गिरावट का कोई असर नहीं होता। इसके बाद मध्यम अवधि की पूंजी को इक्विटी सेविंग्स और बैलेंस्ड एडवांटेज फंड्स (BAF) में लगाया जाना चाहिए, जो बाजार के उतार-चढ़ाव को खुद संतुलित करते हैं। शेष दीर्घकालिक पूंजी को डाइवर्सिफाइड लार्ज-कैप या फ्लेक्सी-कैप इक्विटी फंडों में निवेश किया जा सकता है ताकि महंगाई को मात देने वाला विकास मिल सके। इसके अलावा एसडब्ल्यूपी पर लगने वाले कराधान (टैक्सेशन) को समझना भी जरूरी है। एसडब्ल्यूपी के तहत निकलने वाली हर किस्त एक रिडेम्पशन मानी जाती है। इसमें पूरी निकाली गई राशि पर टैक्स नहीं लगता, बल्कि केवल उस हिस्से पर पूंजीगत लाभ कर (Capital Gains Tax) देय होता है जो मुनाफे के रूप में दर्ज होता है, और यह फंड की प्रकृति तथा होल्डिंग अवधि पर निर्भर करता है।