

अब UPI पेमेंट के आधार पर भी मिलेगा लोन: छोटे कारोबारियों और दुकानदारों को SBI का बड़ा तोहफा, बिना GST के मिनटों में बनेगा काम
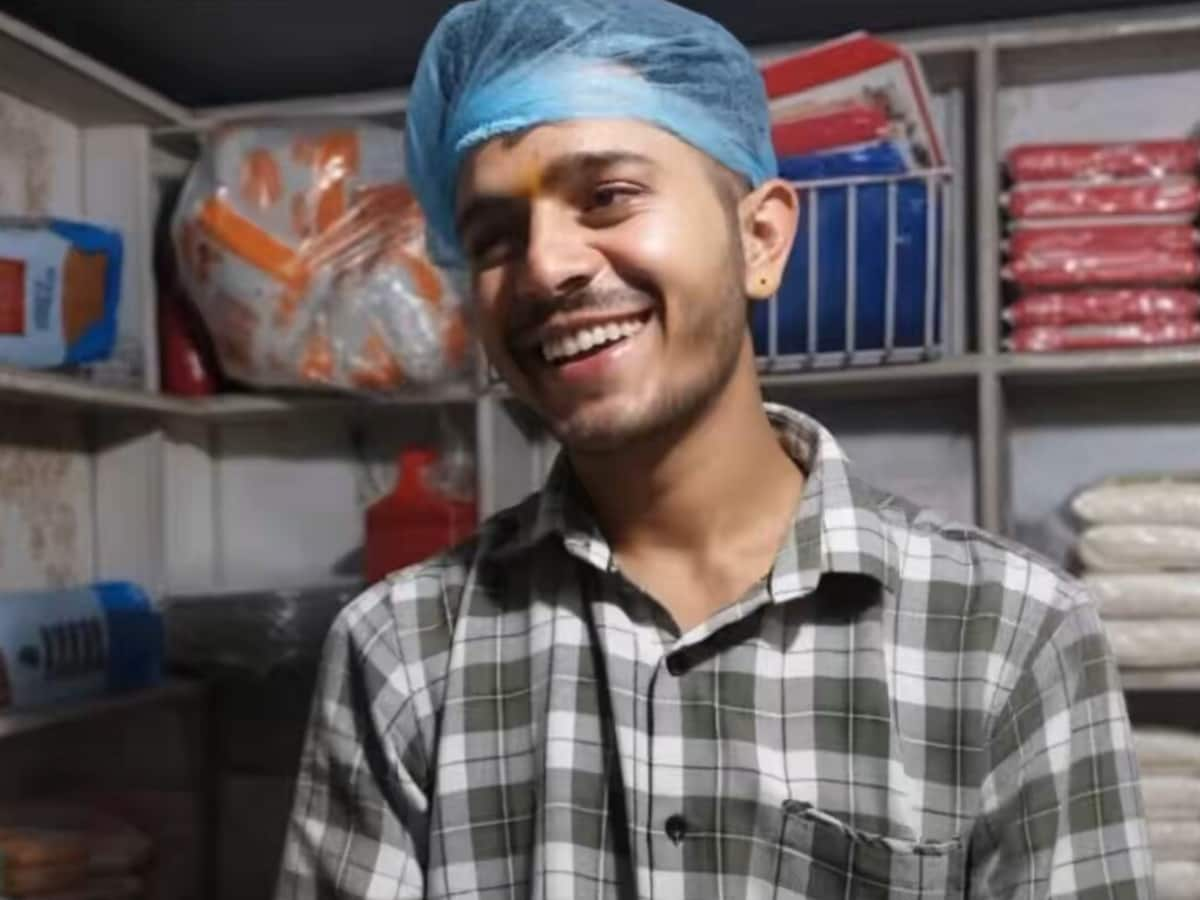
देश के सबसे बड़े सरकारी बैंक, भारतीय स्टेट बैंक (State Bank of India - SBI) ने छोटे व्यापारियों, खुदरा दुकानदारों और सूक्ष्म उद्यमियों के लिए एक क्रांतिकारी कदम उठाने की घोषणा की है। अब तक जिन छोटे कारोबारियों के पास जीएसटी (GST) नंबर या औपचारिक वित्तीय रिकॉर्ड नहीं होते थे, उन्हें बैंकों से बिजनेस लोन लेने के लिए भारी कागजी औपचारिकताओं और परेशानियों का सामना करना पड़ता था। लेकिन अब एसबीआई एक ऐसा आधुनिक डिजिटल लेंडिंग सिस्टम विकसित कर रहा है, जिसके तहत व्यापारियों के दैनिक UPI पेमेंट्स और डिजिटल लेनदेन के आंकड़ों को ही उनकी बिक्री का पैमाना मानकर लोन की पात्रता तय की जाएगी। इस नई पहल से रेहड़ी-पटरी वालों, किराना स्टोर संचालकों और कस्बाई छोटे दुकानदारों को अपनी कार्यशील पूंजी (Working Capital) के लिए बैंक से तुरंत सस्ता लोन मिल सकेगा।
ग्लोबल फिनटेक समिट में बड़ा ऐलान: जीएसटी का विकल्प बनेगा यूपीआई
मुंबई में आयोजित 'ग्लोबल फिनटेक समिट' के दौरान एसबीआई के प्रबंध निदेशक (MD) अश्विनी कुमार तिवारी ने इस नए डिजिटल लेंडिंग मॉडल की रूपरेखा साझा की। उन्होंने बताया कि बैंक पिछले 18 महीनों में जीएसटी और पैन (PAN) डेटा का इस्तेमाल कर लगभग ₹1 लाख करोड़ का लोन पहले ही वितरित कर चुका है, जहां जीएसटी पंजीकृत कारोबारियों को महज 10 मिनट के भीतर लोन स्वीकृत हो जाता है।
हालांकि, देश में लाखों ऐसे छोटे दुकानदार हैं जिनका सालाना टर्नओवर जीएसटी सीमा के दायरे में नहीं आता और उनके पास जीएसटी रजिस्ट्रेशन नहीं है। ऐसे कारोबारियों को बैंकिंग चैनल से सस्ता कर्ज उपलब्ध कराने के लिए बैंक यूपीआई बिक्री को आधार बना रहा है। यदि किसी दुकान पर यूपीआई के जरिए लगातार और नियमित लेनदेन हो रहे हैं, तो बैंक उस कैशफ्लो को वास्तविक व्यापारिक बिक्री मानकर क्रेडिट असेसमेंट पूरा करेगा।
कैसे काम करेगा यह नया सिस्टम? बिना कागजात तय होगी साख
एसबीआई के इस मॉडल में ग्राहक की स्पष्ट सहमति (Consent-based Architecture) के आधार पर तकनीकी टूल्स काम करेंगे:
-
कैशफ्लो और निरंतरता का विश्लेषण: बैंक यह देखेगा कि दुकानदार के क्यूआर कोड (QR Code) पर महीने में कितने लेनदेन हो रहे हैं और औसत बिक्री कितनी है। स्थिर लेनदेन यह साबित करेंगे कि कारोबार सक्रिय है।
-
वैकल्पिक डेटा का उपयोग: यूपीआई डेटा के अलावा टेलीकॉम कंपनियों के डेटा और डिजिटल बिलिंग रिकॉर्ड्स को मिलाकर एक समग्र क्रेडिट स्कोर (Credit Profile) तैयार किया जाएगा।
-
थर्ड पार्टी और पेमेंट्स ऐप का तालमेल: बैंक थर्ड पार्टी पेमेंट ऐप्स और एनपीसीआई (NPCI) नेटवर्क के साथ मिलकर ऐसा डेटा मॉडल बना रहा है जिससे बैंक को यह सटीक जानकारी मिल सके कि आने वाला पैसा वास्तविक व्यापारिक भुगतान का हिस्सा है।
अनौपचारिक साहूकारों के चंगुल से मिलेगी मुक्ति, ब्याज का बोझ होगा कम
इस योजना का सबसे बड़ा सामाजिक और आर्थिक लाभ यह होगा कि छोटे दुकानदारों को अपनी रोजमर्रा की दुकानदारी चलाने, माल भरने या त्योहारी सीजन में स्टॉक जमा करने के लिए स्थानीय महाजनों और अनौपचारिक साहूकारों के आगे हाथ नहीं फैलाने पड़ेंगे, जो 24 से 36 प्रतिशत तक का भारी-भरकम ब्याज वसूलते हैं।
एसबीआई द्वारा आधिकारिक बैंकिंग दरों पर दिए जाने वाले इस डिजिटल लोन से छोटे व्यापारियों की ब्याज लागत में भारी कमी आएगी। इसके साथ ही, जैसे-जैसे दुकानदार समय पर अपनी ईएमआई (EMI) चुकाएंगे, उनका सिबिल (CIBIL) स्कोर मजबूत होगा और भविष्य में वे बड़े व्यापारिक विस्तार के लिए अधिक ऋण प्राप्त करने के पात्र बन सकेंगे।
वित्तीय समावेशन में मील का पत्थर साबित होगी एसबीआई की पहल
आर्थिक विशेषज्ञों का मानना है कि भारत में डिजिटल पेमेंट्स की क्रांति ने अर्थव्यवस्था के अनौपचारिक क्षेत्र को काफी हद तक डिजिटाइज कर दिया है। चाय की दुकान से लेकर छोटे ऑटो रिपेयर वर्कशॉप तक हर जगह यूपीआई का इस्तेमाल हो रहा है। एसबीआई द्वारा यूपीआई ट्रांजैक्शंस को लोन का आधार बनाना भारत के वित्तीय समावेशन (Financial Inclusion) और एमएसएमई (MSME) सेक्टर को मजबूत करने की दिशा में एक गेम-चेंजर साबित होगा। बैंक जल्द ही इस डिजिटल लेंडिंग प्लेटफॉर्म का पायलट रन पूरा कर इसे देश भर के सभी सर्किलों में पूरी तरह लागू करेगा।