

UPI पर ₹2,000 से ज्यादा के भुगतान पर लगेगा चार्ज? सरकार के नए संशोधन और 0.3% MDR प्रस्ताव की पूरी सच्चाई, जानिए ग्राहकों की जेब पर क्या पड़ेगा असर
भारत में डिजिटल क्रांति का सबसे बड़ा चेहरा बन चुके यूनिफाइड पेमेंट्स इंटरफेस यानी यूपीआई (UPI) को लेकर सोशल मीडिया और खबरों में एक बार फिर चर्चाओं का बाजार गर्म है। इंटरनेट पर यह दावा किया जा रहा है कि ₹2,000 से अधिक के यूपीआई लेनदेन पर जल्द ही चार्ज वसूला जाएगा। संसद में 'टैक्सेशन एंड अदर लॉज (अमेंडमेंट) बिल' पेश किए जाने के बाद बैंकों और पेमेंट सर्विस प्रोवाइडर्स पर मर्चेंट डिस्काउंट रेट (MDR) लगाने से जुड़ी कानूनी पाबंदी हटने की खबरें सामने आई हैं। इस घटनाक्रम के बाद आम उपभोक्ताओं के मन में यह चिंता पैदा हो गई है कि क्या अब रोजमर्रा के बड़े ऑनलाइन भुगतानों पर उन्हें अतिरिक्त शुल्क देना होगा? आइए समझते हैं कि इस पूरे मामले की हकीकत क्या है और सरकार तथा नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) का इस पर क्या रुख है।
संसद में क्या बदला और MDR पर क्यों छिड़ी बहस?
अब तक लागू नियमों के तहत सरकार ने डिजिटल भुगतान को बढ़ावा देने के लिए यूपीआई पर 'जीरो एमडीआर' (Zero MDR) की व्यवस्था अनिवार्य की हुई थी, जिससे बैंकों और पेमेंट ऐप्स पर ट्रांजैक्शन फीस लगाने पर कानूनी रोक थी। हालिया विधायी संशोधन के जरिए इस कानूनी प्रतिबंध को हटा लिया गया है, जिसका मतलब यह है कि भविष्य में जरूरत पड़ने पर सरकार और पेमेंट रेगुलेटरी अथॉरिटीज कुछ श्रेणियों में ट्रांजैक्शन फीस का ढांचा तैयार कर सकती हैं।
सूत्रों और उद्योग विशेषज्ञों के अनुसार, यूपीआई के विशाल इंफ्रास्ट्रक्चर, सर्वर मेंटेनेंस और साइबर सुरक्षा के भारी खर्च को देखते हुए सरकार मर्चेंट भुगतानों (P2M) पर 0.25% से 0.30% तक का सांकेतिक मर्चेंट डिस्काउंट रेट (MDR) तय करने पर विचार कर रही है।
क्या आम ग्राहकों से कटेगा ₹2,000 से ऊपर के भुगतान पर पैसा?
इस पूरे मामले में सबसे महत्वपूर्ण बात यह है कि आम उपभोक्ताओं (Consumers) के लिए सामान्य बैंक-टू-बैंक यूपीआई भुगतान पूरी तरह मुफ्त है और आगे भी मुफ्त ही रहेगा। यदि प्रस्तावित शुल्क लागू भी किया जाता है, तो इसकी प्रमुख शर्तें इस प्रकार होंगी:
-
ग्राहकों पर कोई शुल्क नहीं: यह चार्ज मर्चेंट डिस्काउंट रेट (MDR) के रूप में होगा, जिसका भुगतान व्यापारी या दुकानदार द्वारा पेमेंट सर्विस प्रोवाइडर को किया जाता है, ग्राहक को नहीं।
-
पर्सन-टू-पर्सन (P2P) ट्रांसफर पूरी तरह फ्री: अगर आप अपने परिवार, दोस्त या किसी भी व्यक्ति के बैंक खाते में ₹2,000 या उससे ज्यादा रकम यूपीआई से ट्रांसफर करते हैं, तो उस पर शून्य शुल्क रहेगा।
-
छोटे व्यापारियों और रोजमर्रा के भुगतानों पर असर नहीं: सब्जी, दूध, किराने की दुकान या ऑटो-कैब जैसे लगभग 95% दैनिक छोटे लेन-देन (₹2,000 से कम) इस दायरे से पूरी तरह बाहर रहेंगे।
-
केवल बड़े मर्चेंट ट्रांजैक्शन पर विचार: ₹2,000 से अधिक के व्यावसायिक लेन-देन (P2M), जो वॉल्यूम के हिसाब से महज 5% हैं, उन्हीं पर बड़े कारोबारी स्तर पर यह व्यवस्था लागू करने की संभावना तलाशी जा रही है।
वॉलेट और प्रीपेड इंस्ट्रूमेंट्स (PPI) का मौजूदा नियम क्या है?
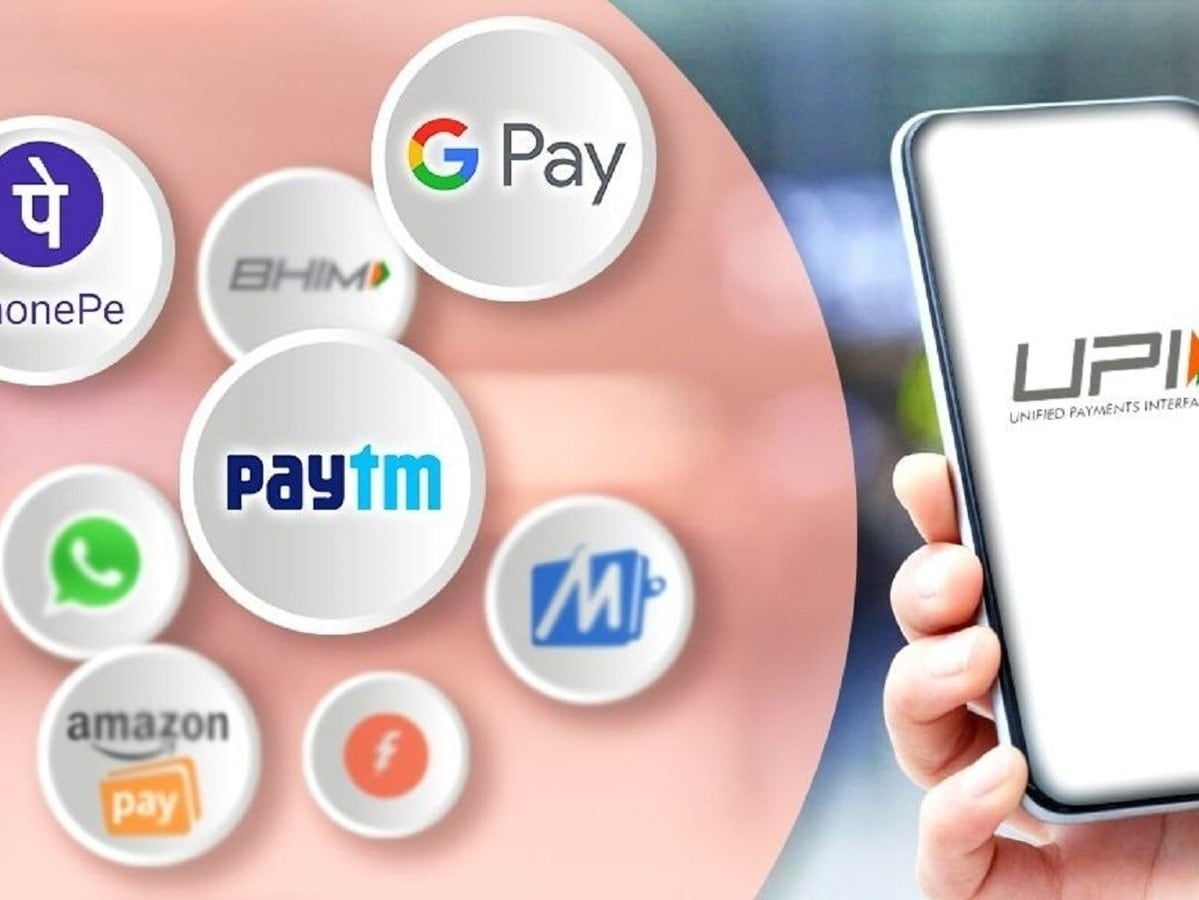
पेटीएम, फोनपे या अमेजन पे जैसे प्रीपेड वॉलेट (PPI) के जरिए जब ₹2,000 से अधिक का भुगतान मर्चेंट क्यूआर कोड पर किया जाता है, तो उस पर पहले से ही 1.1% तक का इंटरचेंज शुल्क लागू है। लेकिन यह शुल्क भी सीधे तौर पर मर्चेंट और वॉलेट जारीकर्ता के बीच का लेनदेन होता है और इसका भार आम उपभोक्ता के बैंक खाते से नहीं कटता। यदि आप सीधे अपने बचत खाते (Savings Account) को लिंक करके यूपीआई पिन से पेमेंट करते हैं, तो कोई इंटरचेंज या अतिरिक्त चार्ज नहीं लगता।
कब से लागू हो सकते हैं नए नियम?
फिलहाल वित्त मंत्रालय या एनपीसीआई की तरफ से किसी निश्चित तारीख का औपचारिक ऐलान नहीं किया गया है। वित्तीय सेवा विभाग द्वारा विस्तृत गजट नोटिफिकेशन और एनपीसीआई की स्टीयरिंग कमेटी द्वारा दरों की सीमा (सीलिंग लिमिट) तय किए जाने के बाद ही इसकी रूपरेखा पूरी तरह साफ होगी। इसलिए आम जनता को घबराने या सोशल मीडिया की भ्रामक अफवाहों पर ध्यान देने की जरूरत नहीं है; आपका सामान्य यूपीआई लेन-देन पहले की तरह सुरक्षित और बिना किसी अतिरिक्त चार्ज के जारी है।