

30 की उम्र में नौकरी छोड़ने या रिटायर होने पर क्या 58 साल तक मिलेगा EPF पर ब्याज? EPFO ने दूर किया सबसे बड़ा कन्फ्यूजन
नौकरीपेशा वर्ग और वित्तीय आजादी (FIRE - Financial Independence, Retire Early) का सपना देख रहे युवाओं के मन में अक्सर यह सवाल उठता है कि यदि वे करियर के शुरुआती पड़ाव यानी 30 या 35 वर्ष की उम्र में नौकरी छोड़ देते हैं या स्वैच्छिक सेवानिवृत्ति ले लेते हैं, तो उनके कर्मचारी भविष्य निधि (EPF) खाते में जमा रकम का क्या होगा? क्या पीएफ खाते में जमा पैसे पर ब्याज मिलना तुरंत बंद हो जाता है, या फिर यह ब्याज लगातार मिलता रहता है? इस विषय को लेकर आम कर्मचारियों के बीच दशकों से कई तरह की भ्रांतियां और आधा-अधूरा ज्ञान फैला हुआ है।
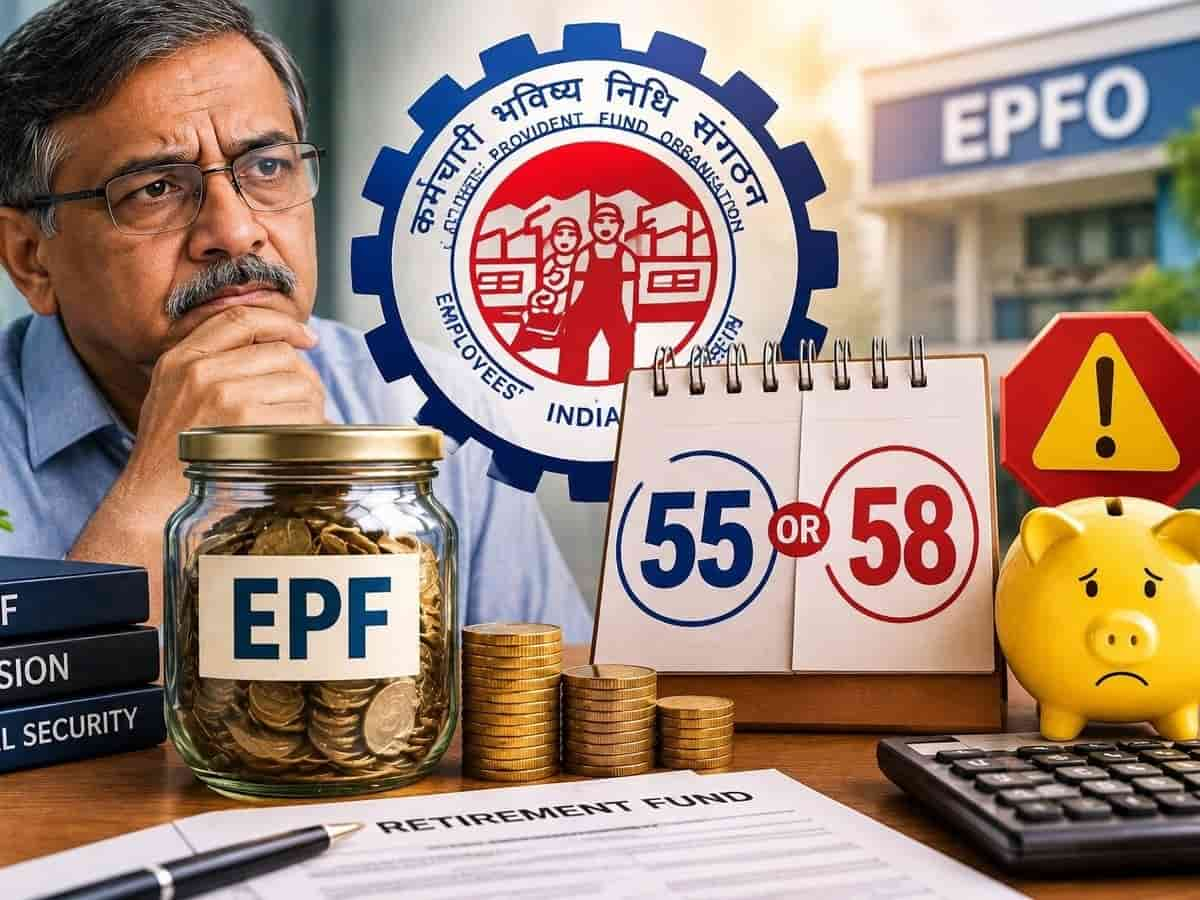
कर्मचारी भविष्य निधि संगठन (EPFO) ने अपने आधिकारिक सोशल मीडिया प्लेटफॉर्म और एफएक्यू (FAQ) के जरिए इस विषय पर स्थिति पूरी तरह साफ कर दी है। ईपीएफओ के अनुसार, यदि कोई कर्मचारी 55 वर्ष की उम्र से पहले कभी भी नौकरी छोड़ता है—चाहे वह 30 की उम्र हो, 40 की या 50 की—और वह अपने पीएफ का पैसा नहीं निकालता है, तो उसका ईपीएफ खाता 58 वर्ष की आधिकारिक सेवानिवृत्ति आयु तक लगातार ब्याज अर्जित करता रहेगा। यानी नौकरी छोड़ने के बाद भी आपका पैसा सोता नहीं है, बल्कि वह 58 साल की उम्र तक सरकारी गारंटी वाले ब्याज के साथ बढ़ता रहता है।
इनऑपरेटिव अकाउंट का 3 साल वाला भ्रम: 2016 के बाद कैसे बदल गए नियम?
आम जनता में यह भ्रम सबसे ज्यादा फैला हुआ है कि यदि किसी पीएफ खाते में लगातार 3 साल (36 महीने) तक कोई नया अंशदान (Contribution) जमा नहीं होता है, तो वह खाता 'इनऑपरेटिव' (निष्क्रिय) हो जाता है और उस पर ब्याज मिलना हमेशा के लिए बंद हो जाता है। यह नियम मार्च 2016 से पहले आंशिक रूप से लागू था, जिसके कारण लाखों कर्मचारियों को ब्याज का नुकसान होता था। लेकिन श्रम एवं रोजगार मंत्रालय और ईपीएफओ ने 2016 और 2017 में नियमों में ऐतिहासिक संशोधन कर इस व्यवस्था को पूरी तरह बदल दिया।
मौजूदा ईपीएफ नियमों के अनुसार, किसी खाते को 'इनऑपरेटिव' तब माना जाता है जब कर्मचारी 55 वर्ष या उससे अधिक की आयु प्राप्त करने के बाद सेवानिवृत्त हुआ हो और उसके 36 महीने (3 साल) बाद तक उसने निकासी के लिए कोई आवेदन न किया हो। इसके अलावा विदेश में स्थायी रूप से बसने या सदस्य की मृत्यु की स्थिति में ही यह नियम लागू होता है।
यदि कोई कर्मचारी 55 वर्ष की उम्र से पहले (जैसे 30 की उम्र में) नौकरी छोड़ता है, तो उसका खाता 3 साल बाद इनऑपरेटिव नहीं बनता। वह खाता 58 वर्ष की आयु तक पूरी तरह 'ऑपरेटिव' माना जाता है और उस पर हर वित्त वर्ष का घोषित ब्याज (वर्तमान में 8.25%) जमा होता रहता है। खाता तभी इनऑपरेटिव बनेगा जब सदस्य 58 वर्ष का हो जाएगा और उसके बाद भी पैसा नहीं निकालेगा।
उम्र के पड़ाव और ईपीएफ ब्याज का गणित: कब तक मिलता है रिटर्न?
ईपीएफओ द्वारा जारी आधिकारिक दिशा-निर्देशों के मुताबिक, नौकरी छोड़ने या रिटायर होने की उम्र के आधार पर ब्याज मिलने की अवधि तय होती है:
-
55 वर्ष की उम्र से पहले नौकरी छोड़ने पर: यदि आप 30, 35, 40 या 50 वर्ष की उम्र में नौकरी छोड़ देते हैं और किसी नई कंपनी में ईपीएफ शुरू नहीं करते, तो आपका बैलेंस 58 वर्ष की उम्र तक ब्याज कमाता रहेगा। 58 वर्ष पूरे होते ही खाता इनऑपरेटिव हो जाएगा और आगे ब्याज मिलना बंद हो जाएगा।
-
55 से 58 वर्ष की उम्र में रिटायर होने पर: यदि आप 55 वर्ष की उम्र के बाद रिटायर होते हैं, तो रिटायरमेंट की तारीख से 36 महीने (3 साल) तक ब्याज मिलेगा।
-
58 वर्ष की उम्र में सामान्य रिटायरमेंट पर: 58 वर्ष की उम्र में रिटायर होने पर ब्याज 58 वर्ष की उम्र तक ही क्रेडिट किया जाता है।
-
60 वर्ष की उम्र में रिटायरमेंट पर: यदि आपकी कंपनी में रिटायरमेंट की उम्र 60 वर्ष है, तो रिटायरमेंट के बाद 36 महीने यानी 63 वर्ष की उम्र तक पीएफ खाते पर ब्याज देय होता है।
कंपाउंडिंग का करिश्मा: 30 की उम्र का 5 लाख रुपया 58 तक कैसे बन जाएगा 46 लाख?
मान लीजिए किसी व्यक्ति ने 22 साल की उम्र में नौकरी शुरू की और 30 साल की उम्र तक 8 साल नौकरी करने के बाद उसने कॉर्पोरेट जॉब छोड़ दी या अपना कोई स्टार्टअप/फ्रीलांसिंग शुरू कर ली। 30 साल की उम्र में उसके ईपीएफ खाते में कर्मचारी और नियोक्ता का अंशदान मिलाकर कुल 5,00,000 रुपये (5 लाख) जमा हैं। यदि वह इस पैसे को 58 साल की उम्र तक (कुल 28 वर्ष) बिना निकाले ईपीएफ खाते में ही छोड़ देता है, तो मौजूदा 8.25% की औसत वार्षिक चक्रवृद्धि दर से यह फंड बिना एक भी नया रुपया जोड़े लगभग 46,19,500 रुपये (46.19 लाख रुपये) बन जाएगा।
यदि 30 की उम्र में पीएफ बैलेंस 10 लाख रुपये है, तो 28 साल बाद 58 की उम्र में यह कॉर्पस बढ़कर लगभग 92.40 लाख रुपये हो जाएगा। सरकार द्वारा समर्थित सॉवरेन गारंटी और 8.25% का फिक्स्ड व जोखिम-मुक्त रिटर्न ईपीएफ को लंबी अवधि में वेल्थ क्रिएशन का एक बेहद मजबूत माध्यम बनाता है।
सबसे बड़ा पेंच: क्या नौकरी छोड़ने के बाद मिलने वाले ब्याज पर टैक्स लगता है?
यह वह सबसे महत्वपूर्ण और तकनीकी पहलू है जिसे समझना हर खाताधारक के लिए अनिवार्य है। आम तौर पर जब आप नौकरी में रहते हैं, तो ईपीएफ में जमा मूलधन, उस पर मिलने वाला ब्याज और 5 साल की निरंतर सेवा के बाद की जाने वाली पूरी निकासी इनकम टैक्स एक्ट के सेक्शन 10(11) और 10(12) के तहत पूरी तरह टैक्स-फ्री (EEE श्रेणी) होती है। लेकिन नौकरी छोड़ने के बाद स्थिति बदल जाती है।
आयकर अपीलीय न्यायाधिकरण (ITAT) और सीबीडीटी (CBDT) के स्थापित नियमों के अनुसार, जिस दिन कोई कर्मचारी औपचारिक रूप से नौकरी छोड़ देता है, उसके बाद ईपीएफ खाते पर अर्जित होने वाला ब्याज टैक्स-फ्री नहीं रहता।
-
नौकरी के दौरान का ब्याज: यदि आपने कम से कम 5 साल तक लगातार सेवा दी है, तो नौकरी छोड़ने की तारीख तक जमा मूलधन और उस पर मिला ब्याज 100% टैक्स-फ्री रहेगा।
-
नौकरी छोड़ने के बाद (पोस्ट-रेजिग्नेशन) मिलने वाला ब्याज: नौकरी छोड़ने के बाद से लेकर 58 वर्ष की उम्र तक हर साल आपके खाते में जो ब्याज जुड़ेगा, उसे आयकर विभाग 'इनकम फ्रॉम अदर सोर्सेस' (अन्य स्रोतों से आय) मानता है। इस ब्याज पर आपको अपने संबंधित इनकम टैक्स स्लैब के अनुसार हर साल टैक्स देना होगा।
-
5 साल से कम सेवा पर निकासी: यदि आपने कुल 5 वर्ष से कम समय तक नौकरी की है और नौकरी छोड़ते ही पूरा पैसा निकालते हैं, तो शुरुआत से लेकर अंत तक का पूरा पीएफ बैलेंस टैक्स के दायरे में आ जाएगा और उस पर टीडीएस (TDS) कटेगा।
ईपीएस (EPS) पेंशन का क्या होगा? 10 साल की सेवा का नियम समझें
ईपीएफ खाते के साथ-साथ आपके वेतन से एक हिस्सा कर्मचारी पेंशन योजना (EPS-95) में भी जाता है। यदि आप 30 साल की उम्र में नौकरी छोड़ रहे हैं, तो पेंशन को लेकर दो अलग-अलग स्थितियां बनेंगी:
-
यदि कुल सेवा 10 साल से कम है: चूंकि 30 की उम्र में अधिकांश लोगों की सेवा 10 साल पूरी नहीं होती, इसलिए आप फॉर्म 10C भरकर अपनी पेंशन राशि की एकमुश्त निकासी (Withdrawal Benefit) कर सकते हैं। इसके अलावा, आप चाहें तो 'स्कीम सर्टिफिकेट' (Scheme Certificate) लेकर रख सकते हैं, ताकि भविष्य में कभी दोबारा नौकरी करने पर यह पुरानी सेवा नए ईपीएफ खाते में जुड़ सके।
-
यदि कुल सेवा 10 वर्ष या उससे अधिक है: 10 साल की सेवा पूरी होने के बाद आप पेंशन का पैसा एकमुश्त नहीं निकाल सकते। ऐसी स्थिति में ईपीएफओ आपको स्कीम सर्टिफिकेट जारी करता है। आपको 58 वर्ष की उम्र पूरी होने के बाद आजीवन मासिक पेंशन मिलनी शुरू होगी (या आप चाहें तो 50 वर्ष की उम्र से कुछ घटी हुई अर्ली पेंशन ले सकते हैं)।
पैसा छोड़ें या निकालें? अर्ली रिटायरमेंट वालों के लिए क्या है सही रणनीति?
यदि आप 30 साल की उम्र में नौकरी छोड़ रहे हैं, तो यह फैसला इस बात पर निर्भर करता है कि आपकी भविष्य की वित्तीय जरूरतें क्या हैं:
-
यदि नई कंपनी ज्वाइन कर रहे हैं: तो कभी भी पुराना पीएफ न निकालें। अपने पुराने ईपीएफ खाते को यूनिवर्सल अकाउंट नंबर (UAN) के जरिए नई कंपनी के पीएफ खाते में ऑनलाइन ट्रांसफर कर लें। इससे आपकी सेवा की निरंतरता बनी रहेगी और टैक्स छूट का लाभ सुरक्षित रहेगा।
-
यदि आप खुद का बिजनेस शुरू कर रहे हैं या रिटायर हो रहे हैं: यदि आपको तत्काल पैसों की सख्त जरूरत नहीं है, तो ईपीएफ में पैसा छोड़ना 8.25% की सुरक्षित ब्याज दर के लिहाज से बेहतरीन विकल्प है। हालांकि, हर साल मिलने वाले ब्याज को अपनी आईटीआर (ITR) में दिखाकर उस पर लागू टैक्स चुकाना न भूलें।
-
केवाईसी हमेशा अपडेट रखें: यदि आप 28 साल तक खाते को छुए बिना छोड़ने जा रहे हैं, तो यह सुनिश्चित करें कि आपका यूएएन, आधार, पैन और चालू बैंक खाता पूरी तरह लिंक और एक्टिव हो। साथ ही अपने ई-नॉमिनेशन (E-Nomination) को डिजिटल रूप से अपडेट रखें ताकि 58 वर्ष की उम्र में अंतिम निकासी के समय किसी कागजी अड़चन का सामना न करना पड़े।