

'40 पैसे देने से कोई मर नहीं जाएगा, बिना टैक्स के सरकार नहीं चलती': UPI चार्ज पर नीति आयोग के पूर्व वीसी का बेबाक बयान
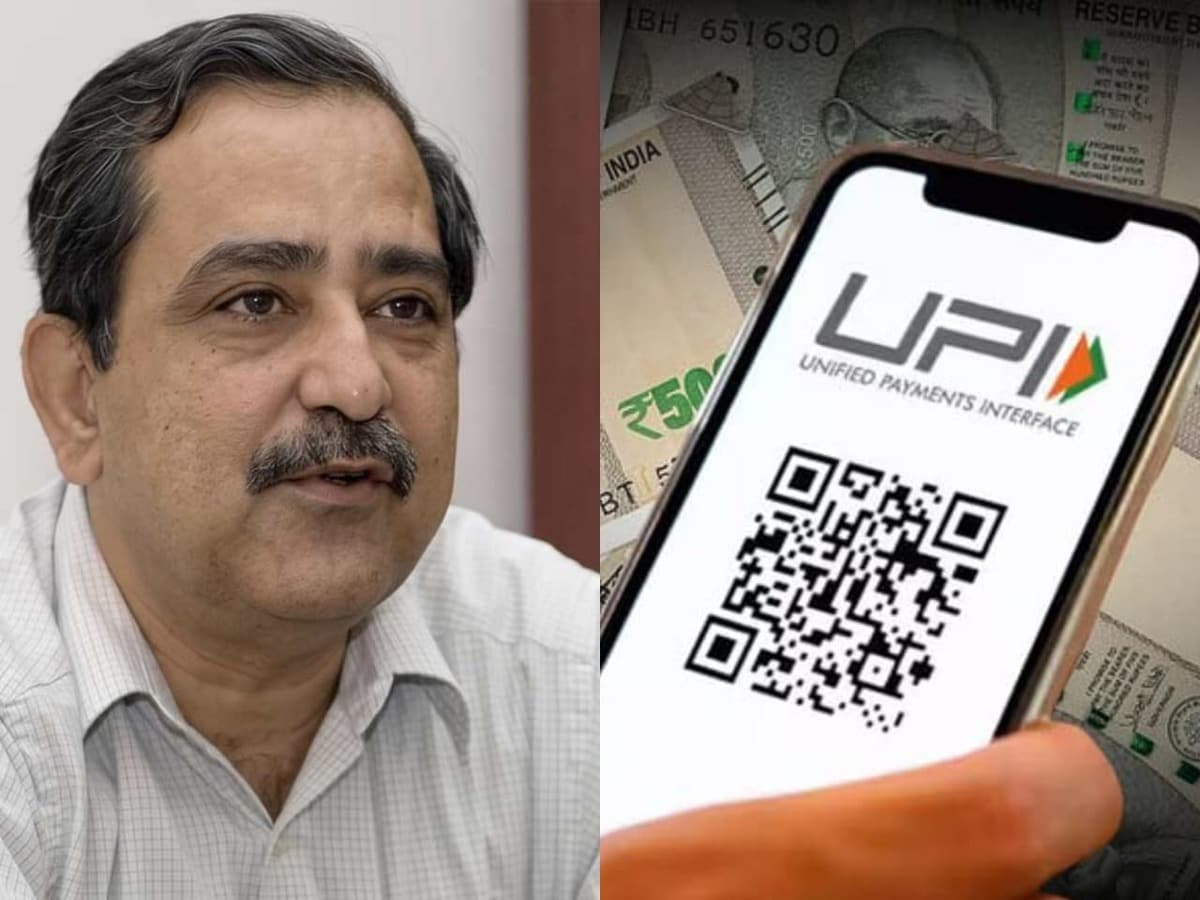
भारत में डिजिटल क्रांति का पर्याय बन चुके यूनिफाइड पेमेंट्स इंटरफेस (UPI) पर शुल्क लगाने या इसे हमेशा के लिए पूरी तरह निशुल्क रखने को लेकर एक बार फिर राष्ट्रीय स्तर पर बहस गरमा गई है। इस बार यह बयान नीति आयोग के पूर्व उपाध्यक्ष और 16वें वित्त आयोग के अध्यक्ष व जाने-माने अर्थशास्त्री डॉ. अरविंद पनगढ़िया (Dr. Arvind Panagariya) की ओर से आया है। एक हालिया सार्वजनिक कार्यक्रम और साक्षात्कार के दौरान डिजिटल पेमेंट इकोसिस्टम की वित्तीय व्यवहार्यता पर चर्चा करते हुए उन्होंने दो टूक शब्दों में कहा कि यदि यूपीआई के जरिए होने वाले लेन-देन पर मामूली शुल्क (Transaction Fee) लगाया भी जाता है, तो किसी को आपत्ति नहीं होनी चाहिए। उन्होंने तल्ख लहजे में कहा कि "₹100 पर 40 पैसे देने से कोई मर नहीं जाएगा, बिना टैक्स और रेवेन्यू के कोई भी सरकार या सिस्टम नहीं चल सकता।"
फ्री सुविधाओं की संस्कृति पर उठाया सवाल: 'सिस्टम को टिकाऊ बनाना जरूरी'
कोलंबिया विश्वविद्यालय के प्रोफेसर अरविंद पनगढ़िया ने भारत में सेवाओं को हमेशा पूरी तरह मुफ्त रखने की मानसिकता पर खुलकर सवाल खड़े किए:
-
लागत और सुरक्षा की अनदेखी: उन्होंने कहा कि यूपीआई का सर्वर, साइबर सिक्योरिटी, बैंकिंग इन्फ्रास्ट्रक्चर और तकनीकी नवाचार मुफ्त में नहीं आते। बैंकों और फिनटेक कंपनियों को इस भारी नेटवर्क को चौबीसों घंटे सुचारू रूप से चलाने के लिए भारी पूंजी निवेश करना पड़ता है।
-
40 पैसे का गणित: पनगढ़िया ने तर्क दिया कि यदि 100 रुपये के किसी कमर्शियल ट्रांजैक्शन पर 30 से 40 पैसे का मामूली शुल्क लगा भी दिया जाए, तो इससे किसी आम नागरिक या व्यापारी का बजट नहीं बिगड़ जाएगा।
-
टैक्स से ही चलती हैं कल्याणकारी योजनाएं: उन्होंने याद दिलाया कि देश में सड़कें, रेल नेटवर्क, स्वास्थ्य सेवाएं और जनकल्याणकारी योजनाएं करदाताओं के पैसे और सरकारी राजस्व से ही संभव हो पाती हैं। यदि हर डिजिटल सेवा को शत-प्रतिशत मुफ्त कर दिया जाएगा, तो वित्तीय व्यवस्था लंबे समय तक टिक नहीं पाएगी।
बैंकों और फिनटेक कंपनियों के घाटे का मुद्दा
वर्तमान में भारत सरकार और भारतीय राष्ट्रीय भुगतान निगम (NPCI) की नीति के तहत आम उपभोक्ताओं के लिए व्यक्ति-से-व्यक्ति (P2P) और व्यक्ति-से-व्यापारी (P2M) यूपीआई लेन-देन शून्य मर्चेंट डिस्काउंट रेट (Zero MDR) पर आधारित हैं।
-
इन्फ्रास्ट्रक्चर पर दबाव: भुगतान उद्योग से जुड़े विशेषज्ञों और बैंकों का लंबे समय से कहना है कि यूपीआई का वॉल्यूम हर महीने अरबों ट्रांजैक्शन पार कर रहा है, जिससे सर्वर लोड और फ्रॉड डिटेक्शन का खर्च बढ़ रहा है।
-
सब्सिडी पर निर्भरता: सरकार डिजिटल भुगतान को बढ़ावा देने के लिए बैंकों को वार्षिक बजट में प्रोत्साहन पैकेज देती है, लेकिन अर्थशास्त्रियों का मानना है कि सब्सिडी आधारित मॉडल के बजाय एक आत्मनिर्भर कमर्शियल मॉडल तैयार किया जाना चाहिए।
सोशल मीडिया और कारोबारी जगत में दो फाड़
नीति आयोग के पूर्व वीसी के इस बयान के सामने आते ही सोशल मीडिया और सूक्ष्म-लघु व्यापारियों (MSMEs) के बीच तीखी प्रतिक्रिया देखने को मिल रही है:
-
विरोध में दलील: व्यापारियों और उपभोक्ताओं का कहना है कि अगर यूपीआई पर शुल्क लगाया गया, तो छोटे चाय-सब्जी विक्रेता और ग्राहक दोबारा नकदी (कैश) की ओर लौट सकते हैं, जिससे डिजिटल इंडिया की रफ्तार धीमी पड़ जाएगी।
-
समर्थन में तर्क: दूसरी तरफ आर्थिक विश्लेषकों का मानना है कि क्रेडिट कार्ड और डेबिट कार्ड पर 1.5% से 2% तक एमडीआर लगता है, जबकि यूपीआई पर 0.3% या 0.4% का नाममात्र शुल्क लगाना फिनटेक कंपनियों और बैंकों की वित्तीय सेहत के लिए बेहद जरूरी कदम है।
फिलहाल केंद्र सरकार और वित्त मंत्रालय पहले ही कई बार स्पष्ट कर चुके हैं कि आम जनता के लिए यूपीआई को सशुल्क करने की सरकार की कोई योजना नहीं है, लेकिन देश के शीर्ष अर्थशास्त्री द्वारा दिए गए इस स्पष्ट बयान ने नीति-निर्माताओं और उद्योग जगत के बीच नए सिरे से मंथन जरूर शुरू कर दिया है।